İlk satış sonucu, son ekonomik sonuç değildir
Bir reklam grubunun sipariş başına maliyeti iyi görünüyor. Bütçeyi artırıyorsun; birkaç gün sonra iadeler geliyor. İlk ekran yanlış olmak zorunda değil: O gün bilinen işlemleri göstermiş olabilir. Sorun, henüz tamamlanmamış bir sonucu kesin ekonomik sonuç gibi değerlendirmek.
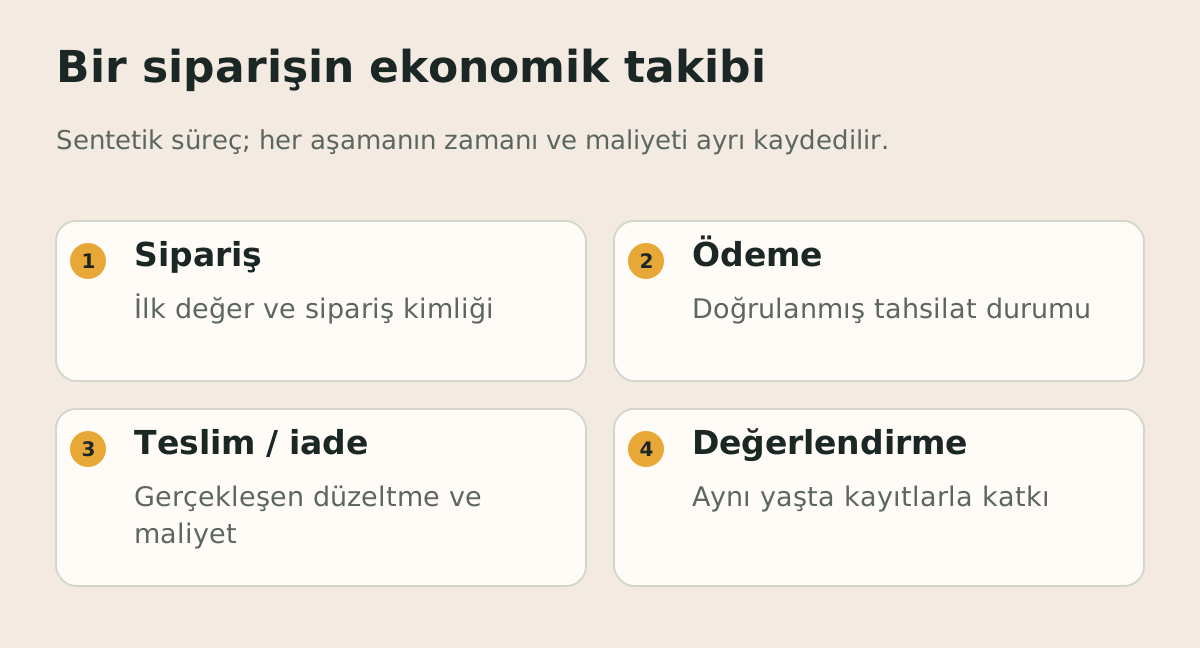
Bu rehberde siparişi oluştuğu tarihten itibaren takip edeceğiz. Böylece siparişin ödendiği, teslim edildiği, iade edildiği ve maliyetlerinin kesinleştiği anları birbirine karıştırmadan okuyabilirsin. İade sonrası kalan gelir, reklamın gözlenen maliyeti ve işletmeye kalan katkı ayrı hesaplanacak.
İşletmenin net kârını hesaplamıyoruz. Aşağıdaki çalışma yalnız tanımlanan sipariş gelirini, değişken maliyetleri ve reklam harcamasını kapsıyor. Sabit giderler, finansman, vergi ve başka işletme maliyetleri kapsam dışında. Bu sınır, iyi görünen bir katkı rakamının şirket kârı diye sunulmasını önler.
Dönem hareketi ile sipariş grubunu ayır
İki rapora ihtiyaç duyabilirsin. Dönem raporu, seçilen günlerde gerçekleşen satış ve düzeltmeleri gösterir. Sipariş grubu raporu ise belirli günlerde oluşan siparişlerin daha sonraki durumunu birlikte takip eder. Burada “grup” veya “kohort” sözcüğü aynı başlangıç kuralıyla seçilmiş siparişleri anlatır.
Örneğin 1–6 Ekim siparişlerinden birinin iadesi 8 Ekim’de yapılırsa 8 Ekim’in işlem görünümünde yer alabilir. Aynı iadeyi, başlangıçtaki sipariş grubunun son durumunu değerlendirirken de ilgili siparişe bağlamalısın. Bir görünümde yer alması diğerine taşınamayacağı anlamına gelmez; tarihlerin ve hesap sorularının farklı olduğunu belirt.
Platform metriklerinin adını kendi hesabına aynen taşımadan kontrol et. Shopify satış raporları belgesi net satışın indirimler ve satış ters kayıtlarıyla hesaplandığını, satış raporunun ödeme hareketiyle aynı şey olmadığını açıklar. Kendi ödeme mutabakatını, satış düzeltmesini ve sipariş durumunu ayrı kayıtlar olarak koru.
Ortak örneğimiz: Altı siparişin devamı
Bütün sayılar varsayımsal eğitim verisidir; müşteri performansı veya sektör ortalaması değildir. Rapor uzlaştırma rehberindeki M001–M006 kayıtlarını kullanıyoruz. Tutarlar TL; indirim sonrası ürün değeri, vergi ve kargo geliri hariç. M005 için ödeme alınmadığından geçerli satış hesabına girmiyor. M003, 8 Ekim’de tamamen iade ediliyor.
| Sipariş | Grup | Ürün değeri | Başlangıç ürün maliyeti | Başlangıç diğer değişken maliyet |
|---|---|---|---|---|
| M001 | A | 1.000 | 400 | 100 |
| M002 | A | 800 | 320 | 80 |
| M003 | A | 1.200 | 480 | 120 |
| M004 | B | 1.500 | 600 | 150 |
| M005 | A | 600; ödenmedi | 0 | 0 |
| M006 | B | 900 | 360 | 90 |
A ve B burada öğretim amacıyla atanmış kayıt gruplarıdır; rastgele reklam deneyi veya doğrulanmış nedensel kaynak ataması değildir. Her grubun reklam harcaması 600 TL kabul ediliyor. Bu harcamalar hesap boyunca sabit tutuluyor. M006’nın web analitiğinde gözlenmemesi, sipariş kaydındaki doğrulanmış ödeme ve maliyetini silmiyor.
İlk görünümde A’nın ödenmiş ürün geliri 3.000 TL, B’nin 2.400 TL. İkisinin de reklam harcamasını düşürdüğümüzde kalan katkıyı birazdan hesaplayacağız; satış tutarını doğrudan kâr saymıyoruz.
İadenin yalnız gelir satırını değiştirmediğini göster
M003 için müşteriye 1.200 TL iade edildiğini, 480 TL maliyetli ürünün tamamen yeniden satılabilir olarak geri kazanıldığını varsayalım. İlk 120 TL işlem ve teslimat maliyeti geri gelmiyor; ayrıca 80 TL iade işlemi maliyeti oluşuyor. Bu varsayımların her biri gerçek işletmede ayrı kayıttan doğrulanmalıdır.
Bu siparişin başlangıç katkısı 1.200 − 480 − 120 = 600 TL. Son durumda ürün geliri sıfır. Net ürün maliyeti 480 − 480 = sıfır. Diğer değişken maliyet 120 + 80 = 200 TL. Dolayısıyla iade sonrası katkı −200 TL. Başlangıçtaki 600 TL’den −200 TL’ye geçiş, 800 TL’lik değişimdir.
Ürün hasarlı dönse ve yalnız bir kısmı geri kazanılabilseydi maliyet farklı olurdu. Hiç geri kazanım yoksa ürün maliyetini sıfırlayamazsın. Kısmi iade, değişim, yeniden gönderim ve geri ödenmeyen işlem bedellerini de tek bir “iade oranı” içine gizleme. Satır bazında neyin geri alındığını, neyin maliyet olarak kaldığını yaz.
İndirilebilir dosyada iade tutarı pozitif bir indirim kalemi olarak tutuluyor; formül bu tutarı gelirden çıkarıyor. Kaynağından negatif işaretle gelen bir değeri ikinci kez eksiye çevirmemeye dikkat et. İşaret sözleşmesini dosyanın notunda açıkça belirt.
İade geldiğinde sıralama nasıl değişiyor?
| Ölçü | A: ilk görünüm | A: iade sonrası | B: her iki görünüm |
|---|---|---|---|
| Ödenmiş ürün geliri eksi iade | 3.000 | 1.800 | 2.400 |
| Net ürün maliyeti | 1.200 | 720 | 960 |
| Diğer değişken maliyet | 300 | 380 | 240 |
| Reklam öncesi katkı | 1.500 | 700 | 1.200 |
| Reklam harcaması | 600 | 600 | 600 |
| Reklam sonrası katkı | 900 | 100 | 600 |
İlk görünümde A’nın reklam sonrası katkısı 900 TL, B’nin 600 TL. İade sonrasında A 100 TL’ye düşerken B 600 TL’de kalıyor. Toplam katkı 1.500 TL’den 700 TL’ye değişiyor. İki farklı tarihteki hesap kendi bilgisi içinde doğru olabilir; yanlış olan, ilkini tamamlanmış sonucun kesin sıralaması kabul etmektir.
Bu tablo B kreatifinin nedensel olarak daha iyi olduğunu kanıtlamaz. Gruplar ürün, müşteri veya teslimat koşulu açısından farklı olabilir. Elde ettiğimiz şey, aynı tanım ve güncel kayıtla hesaplanmış ekonomik gözlemdir. Reklam değiştirme kararında bu farkın nedenini ayrıca incelemek gerekir.
Olgunlaşma süresini verinden belirle
Siparişler aynı yaşta değilse karşılaştırma bozulabilir. Üç günlük yeni siparişlerin iade ve teslimat durumu, daha eski siparişler kadar tamamlanmış olmayabilir. Aynı başlangıç dönemini seç, her gruba aynı takip kuralını uygula ve açık kayıt sayısını sonuç tablosunun yanında göster.
Bu rehber evrensel bir “şu gün kesinleşir” süresi vermiyor. İş modeline göre ödeme, teslimat, hizmet tamamlama ve iadeye ilişkin veri ayrı zamanlarda gelir. Google Ads’in dönüşüm gecikmesi açıklaması reklam raporlarında da sonuçların sonradan tamamlanabileceğini gösterir. Ticari sonucun olgunlaşması ile reklam dönüşümünün rapora gelmesi aynı gecikme değildir.
Karar günü geldiğinde bazı kayıtlar açıksa gerçekleşmiş tutarı ve açık kalan kapsamı ayrı sun. Beklenen iade için bir varsayım kullanıyorsan bunu gerçekleşmiş iade satırına yazma. Varsayımın hangi gözlemden geldiğini, hangi döneme ait olduğunu ve değişirse kararın nasıl etkileneceğini ayrıca göster.
İşletme sınırı nedeniyle bekleyemiyorsan belirsizliği koruyarak daha küçük bir adım seçebilirsin. Bunun gerekçesi “iade kesin gelmez” değil, açık riskin ve harcama yetkisinin birlikte değerlendirilmesi olmalı.
Kayıt düzeninde siparişin geçmişini kaybetme
En azından sipariş kimliği, oluşum tarihi, ödeme durumu, ürün değeri, iade tarihi/tutarı, ürün maliyeti, geri kazanılan maliyet ve diğer değişken maliyet alanlarını tut. Her kesim tarihinde hangi bilginin mevcut olduğunu da sakla. Son durumu güncellemek yararlı; önceki görünümü tamamen kaybetmek ise raporun neden değiştiğini açıklamayı zorlaştırır.
GA4’e ölçüm gönderiyorsan ödeme ve iade akışının gerçekten uygulandığını kontrol et. Google’ın e-ticaret ölçüm belgesi satın alma ve iadeyi ayrı olaylar olarak tanımlar; iade ilgili işlem kimliğiyle ilişkilendirilir. Bir mağazada para iadesi yapılmış olması, tüm analitik sistemlere kendiliğinden doğru iade olayı gittiğini kanıtlamaz.
Bu çalışma için müşteri kişisel bilgilerini analize taşımana gerek yok. Siparişin güvenli iç kimliği ve toplu maliyet alanları yeterli olabilir. Platformlar arası kimlikleri yaklaşık tutar veya benzer tarih üzerinden zorla eşleştirme; bağın kanıtı yoksa açık kayıt olarak bırak.
Çalışma dosyasını adım adım kullan
Önce sentetik örneği değiştirmeden hesapla. Ödenmiş ürün toplamı 5.400 TL, gerçekleşmiş iade 1.200 TL, kalan ürün geliri 4.200 TL olmalı. Net ürün maliyeti 1.680 TL, diğer değişken maliyet 620 TL; reklam öncesi katkı 1.900 TL. Toplam 1.200 TL reklam harcaması sonrası 700 TL kalır.
Kendi kopyanda ilk görünüm ve son görünüm satırlarını ayrı tut. Para birimini ve vergi kapsamını sabitle. Reklam harcamasını siparişlere dağıtıyorsan aynı harcamayı hem her siparişte hem grup toplamında tekrar düşme. Bu örnekte reklam harcaması grup düzeyinde bir kez düşülür; dağıtım dosyası ayrıca satır olarak sunulur.
Sonuç metnini de hesap kadar dikkatli yaz: “A grubunun şu tarihli kayıtlarında, açıkça tanımlanan maliyet kapsamıyla 100 TL reklam sonrası katkı gözlendi.” Bu cümle ne şirketin net kârını ne gelecekteki sonucu ne de reklamın ek etkisini iddia eder. Buna karşılık hangi kararı destekleyebileceği açık bir ekonomik kayıt sağlar.